Коэффициенты ОСАГО: как рассчитывается стоимость полиса?
Объясню простыми словами.
Содержание
Цену ОСАГО считают по формуле Банка России: базовая ставка страховой умножается на коэффициенты — ТБ × КТ × КБМ × КВС × КО × КМ × КС. Для легковой машины гражданина базовая ставка — от 1 399 до 8 665 ₽, а итог зависит от региона собственника, аварийности, возраста и стажа водителей, мощности машины и срока, на который её страхуют. Посчитать полис с вашими коэффициентами можно в калькуляторе ОСАГО.
 Видео к статьеСмотреть на YouTube — плеер загрузится по нажатию
Как происходит ценообразование в ОСАГО
Для расчёта используют базовую ставку и 7 коэффициентов. Формула одна для всех страховых (Указание Банка России № 7204-У):
- Итоговая цена ОСАГО = ТБ × КТ × КБМ × КВС × КО × КМ × КС. Для краткосрочного полиса и машин с иностранной регистрацией вместо КС применяют КП.
Расшифруем перечисленные в формуле аббревиатуры и объясним, что означает каждая из них:
- ТБ — базовая ставка полиса ОСАГО. Каждый страховщик устанавливает это значение самостоятельно в рамках коридора тарифов, регулируемого Центробанком.
- КМ — меняется в зависимости от мощности ТС.
- КБМ — отражает то, насколько аккуратно ездит каждый отдельно взятый водитель. Повышается, если человек учинит ДТП.
- КВС — коэффициент, опирающийся на личные параметры водителя: его возраст и опыт вождения.
- КС — значение коэффициента зависит от периода использоваться ТС, указанного в договоре ОСАГО. Опция позволяет получить скидку тем, кто не планирует использовать авто на протяжении всего срока страхования. Максимальный период — один год.
- КТ — региональный коэффициент. Разнится от региона к региону. Определяется в соответствии с адресом регистрации собственника машины.
- КО — коэффициент, который учитывается при подключении дополнительной опции, позволяющей передавать управление транспортом любому человеку с правами нужной категории. При этом вписывать этих людей в страховку не требуется.
- КП — коэффициент срока страхования: его применяют вместо КС для краткосрочного полиса, машин с иностранной регистрацией и перегона к месту регистрации.
Основная ставка перемножается на другие показатели для определения итоговой страховой премии. Ниже мы рассмотрим все нюансы, связанные с каждым из множителей, а также объясним, что они значат. Также, возможно, кто-то вспомнит, что ранее предусматривалось еще несколько множителей: КПр и КН. Первый коэффициент подключался при наличии прицепа, а второй менялся от количества правонарушений. В действующих тарифах Банка России их нет.
Допустим, машина зарегистрирована на собственника из Москвы (КТ 1,8), мощность — 130 л. с. (КМ 1,4), в полис вписан один водитель 37 лет со стажем 16 лет (КВС 0,93) и КБМ 1, полис на весь год (КС 1), а страховая взяла базовую ставку 6 000 ₽. Тогда полис стоит 6 000 × 1,8 × 1 × 0,93 × 1 × 1,4 × 1 ≈ 14 062 ₽. С КБМ 0,46 за 10 лет без аварий — около 6 468 ₽. А полис без ограничения водителей с теми же данными — 6 000 × 1,8 × 1,17 × 3,16 × 1,4 ≈ 55 902 ₽: КВС в нём не применяют, КБМ берут 1,17, а КО — 3,16 (Указание № 7204-У).
Базовый тариф (ТБ) при обязательном автостраховании
Страховщики могут сами назначать базовую ставку. Она ограничивается определённым коридором тарифов, регулированием которого занимается ЦБ. Эта ставка используется при расчете как основной показатель, который потом перемножается на другие.
С 9 декабря 2025 года Банк России расширил тарифный коридор ОСАГО на 15 % в обе стороны для всех видов транспорта, кроме мотоциклов — для них на 40 %. Для легковых машин граждан базовая ставка теперь от 1 399 до 8 665 ₽ (было 1 646–7 535 ₽, коридор не менялся с сентября 2022 года). Коридоры для остальных видов транспорта — в таблице.
| Вид транспорта | Базовая ставка, ₽ |
|---|---|
| Мотоциклы, мопеды, трициклы и квадрициклы (A, M, A1, B1) | 155–4 260 |
| Легковые машины граждан и ИП (B, BE) | 1 399–8 665 |
| Легковые машины организаций (B, BE) | 724–6 580 |
| Такси (B, BE) | 1 267–18 119 |
| Грузовики до 16 т (C, CE, C1, C1E) | 791–13 709 |
| Грузовики свыше 16 т (C, CE) | 1 489–17 201 |
| Автобусы до 16 мест (D1, D1E) | 940–7 846 |
| Автобусы (D, DE) | 1 175–9 805 |
| Автобусы на регулярных маршрутах (D) | 2 295–11 732 |
| Троллейбусы (Tb) | 1 254–6 411 |
| Трамваи (Tm) | 783–3 999 |
| Тракторы и самоходные машины | 383–3 678 |
Источник — приложение 1 к Указанию Банка России № 7204-У, действует с 9 декабря 2025 года (сообщение Банка России от 28.11.2025). Для грузовиков, автобусов, троллейбусов, трамваев и тракторов коэффициент мощности (КМ) не применяется: цена считается как ТБ × КТ × КБМ × КВС × КО × КС.
Базовый тариф позволяет страховым компаниям конкурировать между собой за более осторожных и аккуратных водителей. Они могут предлагать меньшую цену для безубыточных клиентов, рассчитывая на их осторожную езду в будущем. В то же время, для аварийных клиентов ТБ может быть повышен.
Установление минимального и максимального значения требуется для того, чтобы каждый россиянин имел возможность приобрести обязательный полис. Таким образом удается удержать страховщиков от накручивания цены и обеспечить возможность покупки ОСАГО для всех шоферов страны.
ТБ для одного и того же автолюбителя в разных страховых компаниях может очень сильно отличаться. Однако в любом случае он не может быть меньше или больше тех значений, которые установил регулятор. Чтобы найти наиболее выгодное предложение, обратитесь в несколько разных организаций. Кроме того, вы можете воспользоваться услугами агрегатора. К примеру, вы можете заполнить необходимые данные на нашем сайте, чтобы получить сразу несколько предложений от разных страховщиков. После этого вы сможете выбрать наиболее выгодное из них.
Приобрести полис ОСАГОКак история аварий отражается на цене полиса
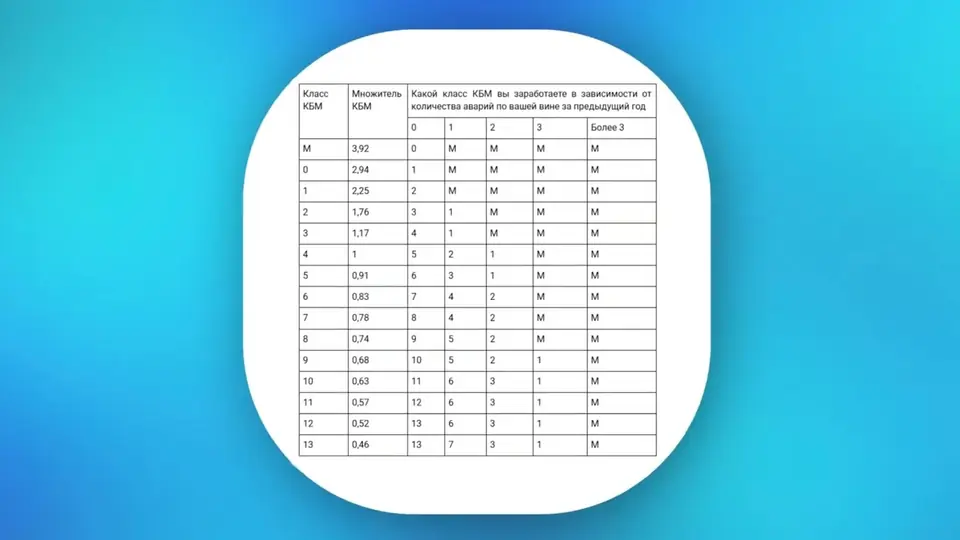
Показатель КБМ, что расшифровывается, как коэффициент «бонус-малус», зависит от числа аварий, которые наступили по вине автомобилиста во время вождения. Автовладельцы с сохраняющейся на протяжении многих лет безупречной историей аварийности в качестве стимула меньше платят за страховку.
Его значение определяется по особой таблице. С каждым годом осторожной езды без ДТП класс страхователя меняется на 1 выше, а множитель ОСАГО уменьшается. Однако после ДТП по вашей вине класс понижается сразу на несколько ступеней, и КБМ растёт. Но если человек 10 лет не устраивал ДТП, это значит, что он может рассчитывать на экономию в 54 %.
Более подробно об этом коэффициенте мы рассказывали в отдельном материале. Там же вы можете найти таблицу с нашими расшифровками. Если вы желаете проверить свой показатель, мы рекомендуем воспользоваться нашим онлайн-сервисом.
Проверить КБМ Коэффициент «бонус-малус»: как количество ДТП влияет на стоимость ОСАГОКВС — опытный водитель покупает автостраховку дешевле
Возраст и стаж страхователя — это одни из ключевых факторов, определяющих цену ОСАГО. Как показывает практика, начинающие автолюбители менее осторожно водят авто. Стоимость автостраховки для них оказывается выше, поэтому возрастной фактор играет большую роль.
Этот параметр рассчитывается в соответствии с таблицей, представленной ниже.
| Возраст водителя | Без стажа | 1 г. | 2 г. | От 3 до 4 лет | От 5 до 6 лет | От 7 до 9 лет | От 10 до 14 лет | 15 и более лет |
|---|---|---|---|---|---|---|---|---|
| От 18 до 21 года | 2.27 | 1.92 | 1.84 | 1.65 | 1.62 | – | – | – |
| От 22 до 24 лет | 1.88 | 1.72 | 1.71 | 1.13 | 1.1 | 1.09 | – | – |
| От 25 до 29 лет | 1.72 | 1.6 | 1.54 | 1.09 | 1.08 | 1.07 | 1.02 | – |
| От 30 до 34 лет | 1.56 | 1.5 | 1.48 | 1.05 | 1.04 | 1.01 | 0.97 | 0.95 |
| От 35 до 39 лет | 1.54 | 1.47 | 1.46 | 1 | 0.97 | 0.95 | 0.94 | 0.93 |
| От 40 до 49 лет | 1.5 | 1.44 | 1.43 | 0.96 | 0.95 | 0.94 | 0.93 | 0.91 |
| От 50 до 59 лет | 1.46 | 1.4 | 1.39 | 0.93 | 0.92 | 0.91 | 0.9 | 0.86 |
| От 60 лет | 1.43 | 1.36 | 1.35 | 0.91 | 0.9 | 0.89 | 0.88 | 0.83 |
Расшифруем указанные значения. То, сколько времени вы провели за рулем, влияет на цену полиса вместе с возрастным параметром. Автовладельцы с большим стажем имеют больше опыта и обычно считаются более надежными. Для них предусмотрена более низкая страховая премия. Важно отметить, что стаж начинает учитываться с момента получения прав. Это означает, что вы могли вовсе не пользоваться авто после этого момента, но со временем скидка все равно продолжит расти. Если вы хотите добиться большой экономии, запомните одно правило — выгоднее всего получить права как можно раньше. Тогда показатель с каждым годом будет меняться в сторону меньших значений.
Кроме того, необходимо подчеркнуть, что возраст транспортного средства никак не отражается на цене «автогражданки».
Как мощность двигателя влияет на цену полиса ОСАГО
Технические характеристики автомобиля являются еще одним параметром, влияющим на тариф ОСАГО. Принято считать, что автомобили с большей мощностью имеют больший потенциал для создания аварийных ситуаций. Чем мощнее двигатель, тем выше значение КМ. А это уже, в свою очередь, повлияет на цену страхования.
Важно отметить, что коэффициент мощности страховщики применяют исключительно при страховании легкового транспорта. Рассказываем, какой коэффициент вы получите в зависимости от мощности автомобильного двигателя:
- до 50 л. с. — 0,6;
- от 50 до 70 л. с. — 1;
- от 70 до 100 — 1,1;
- от 100 до 120 — 1,2;
- от 120 до 150 — 1,4;
- от 150 — 1,6.
КМ рассчитывается в лошадиных силах. Страховая компания использует показатель мощности ТС, указанные в паспорте. Если они отсутствуют, страховщик для определения значения КМ использует данные о двигателе, предоставленные производителем.
Как от региона регистрации автовладельца зависит цена ОСАГО
Место жительства собственника и регион, где будет использоваться автомобиль, также влияют на цену «автогражданки». Размер этого коэффициента устанавливается Центробанком в зависимости от ситуации на дорогах региона. Это значит, что в регионах с высокими уровнями аварийности и страхового мошенничества размер страхового тарифа может быть выше. И в то же время, если в какой-либо области фиксируется хорошая ситуация на дорогах, регулятор может снизить коэффициент. Имейте в виду, что при оформлении страхового договора КТ определяется в соответствии с адресом регистрации владельца авто. Ниже вы можете увидеть десятку крупных городов России с их значениями по Указанию Банка России № 7204-У (в редакции от 4 мая 2026 года). С 9 декабря 2025 года ЦБ снизил КТ для 20 территорий и повысил для 28, с 22 июня 2026 года — снизил для Новосибирской области. Коэффициент для вашего города подставит калькулятор ОСАГО по госномеру и адресу собственника.
| Город (адрес собственника) | КТ для легковых и большинства ТС |
|---|---|
| Москва | 1,8 |
| Санкт-Петербург | 1,64 |
| Московская область | 1,56 |
| Казань | 1,7 |
| Новосибирск | 2,34 |
| Екатеринбург | 1,64 |
| Краснодар | 1,56 |
| Красноярск | 1,56 |
| Владивосток | 1,36 |
| Севастополь | 0,82 |
Источник: Указание Банка России от 09.10.2025 № 7204-У, приложение 2 (ред. от 04.05.2026). Для тракторов и самоходной техники действуют отдельные, более низкие значения.
Обращаем ваше внимание, что для крупных городов может устанавливаться уникальный коэффициент. Он может отличаться от других городов в области. Также отметим, что КТ для специальной техники отличается от всего остального транспорта. Зачастую это значит, что за него придется заплатить меньше, чем за «легковушку».
Чему равен коэффициент ограничения в ОСАГО
Если машиной будет пользоваться несколько человек, то все из них должны быть вписаны в страховой документ. В этом случае страховщик будет использовать сведения о КВС и КБМ автомобилиста с самыми высокими показателями.
Однако есть и другой вариант. Владельцы авто могут оформить полис ОСАГО с опцией, которая разрешит неограниченному числу лиц водить авто. В этом случае используется КО (расшифровывается, как коэффициент ограничения). Для машин граждан он равен 3,16, для организаций — 1,97 (Указание № 7204-У). При допуске неограниченного числа автомобилистов за руль могут сесть и аварийные шоферы, поэтому показатели КО достаточно высокие. КВС в таком полисе не применяют, а КБМ берут по третьему классу — 1,17.
Как сэкономить на «автогражданке», если вы не планируете пользоваться авто целый год
Период использования автотранспорта (множитель сезонности) — это еще один параметр, использующийся для определения цены «автогражданки». Если вы не планируете водить авто весь год, то за счет КС (расшифровываем — коэффициент сезонности) стоимость страхового документа будет несколько ниже. Обращаем ваше внимание, что договор все равно заключается на один год. Объясняем, какой коэф-т вы получите, если планируете использовать авто лишь несколько месяцев в году:
- 3 месяца (минимальный период) — 0,5;
- 4 месяца — 0,6;
- 5 месяцев — 0,65;
- 6 месяцев — 0,7;
- 7 месяцев — 0,8;
- 8 месяцев — 0,9;
- 9 месяцев — 0,95;
- 10 месяцев и больше — 1.
Если вы не планируете использовать транспорт на протяжении всего года, этот коэффициент позволит вам ограничить период страхования и поможет немного сэкономить на полисе. КС наиболее актуален для мототранспорта, который всю зиму остается в гараже. Это значит, что в это время «автогражданка» будет вам не нужна.
Коэффициент периодичности для авто, зарегистрированных в других странах
При оформлении полиса для транспорта, зарегистрированного в другом государстве, используется коэффициент периода страхования (КП). Показатели коэф-та для разных периодов следующие:
- от 5 до 15 дней — 0,2;
- от 16 дней до 1 мес.; — 0,3;
- 2 мес. — 0,4;
- 3 мес. — 0,5;
- 4 мес. — 0,6;
- 5 мес. — 0,65;
- 6 мес. — 0,7;
- 7 мес. — 0,8;
- 8 мес. — 0,9;
- 9 мес. — 0,95;
- от 10 мес. — 1.
Обращаем ваше внимание, что множитель КП используют вместо КС. Также этот коэффициент используют, когда страховка покупается для перевозки ТС к месту регистрации. Для этого ответственность страхуют на срок до 20 суток. В этом случае используется минимальный КП.
Вопросы и ответы
Как рассчитывается стоимость ОСАГО?
Базовая ставка страховой умножается на коэффициенты: территории (КТ), бонус-малус (КБМ), возраста и стажа (КВС), ограничения водителей (КО), мощности (КМ), а также сезонности, срока и прицепа, если они есть.
Что такое КВС в ОСАГО?
Коэффициент возраста и стажа водителя — от 0,83 (59 лет и старше, стаж от 14 лет) до 2,27 (18–21 год без стажа). В полисе без ограничений КВС не применяется: там действует КО 3,16.
Что такое ТБ в страховке ОСАГО?
Базовая ставка — её выбирает страховая в коридоре Банка России. С 9 декабря 2025 года для легковых машин граждан это от 1 399 до 8 665 ₽.
Что сильнее всего влияет на стоимость ОСАГО?
Регион регистрации собственника (КТ), аварийность водителя (КБМ — от 0,46 до 3,92), его возраст и стаж (КВС) и полис без ограничений (КО 3,16).
Можно ли оформить ОСАГО на несколько дней?
Да. С марта 2024 года можно купить краткосрочный полис — от 1 дня до 3 месяцев. Он вступает в силу через 3 дня после подачи документов, если договором не установлен более короткий срок (п. 3.1 ст. 10 Закона об ОСАГО). Цену такого полиса считают не с КС, а с коэффициентом КП, который устанавливает страховщик.
Почему базовая ставка у страховой выше минимальной, если я давно езжу без аварий?
Безаварийность учитывает КБМ — до 0,46 за 10 лет без выплат по вашей вине. Базовую ставку страховая выбирает сама в коридоре Банка России — от 1 399 до 8 665 ₽ для легковых машин граждан — по своей статистике убытков, поэтому у разных страховых она разная. Сравните предложения нескольких страховых в калькуляторе ОСАГО.
Есть ли смысл ограничивать период использования машины?
Только если ездите меньше 10 месяцев в году: при сроке 10 месяцев и больше КС равен 1, как у полиса на весь год. За 6 месяцев КС — 0,7, за 3 месяца — 0,5. Если понадобится ездить вне указанного периода, его можно продлить в страховой с доплатой.
Насколько полезна статья?
По теме статьи · калькулятор
Продлить ОСАГО без очередей
Один расчёт — цены 20+ страховых компаний. Оформление не выходя из дома.
Росстрах — агрегатор. Полис выпускает выбранная страховая компания. ООО «Онлайн страхование», ОГРН 1195476004712.
Журнал · База знаний
Читайте также
Рассылка
Новые статьи — в нашем Telegram-канале
Пишем о новых материалах и изменениях в страховании.
Комментарии
Вопрос по статье можно задать по почте
Напишите — ответим письмом.